👉 Résumé de l’article : Pour une taxe abri de jardin construit avant 2012, la réponse est simple : un abri achevé avant le 1er mars 2012 n’est en principe pas soumis à la taxe d’aménagement. La taxe foncière reste un sujet distinct, et un agrandissement ou une reconstruction après cette date peuvent changer la donne. Gardez des factures, photos ou archives datées : l’ancienneté se prouve avec du concret.
Un abri de jardin achevé avant le 1er mars 2012 échappe-t-il à la taxe d’aménagement ?
Un abri de jardin achevé avant le 1er mars 2012 n’est en principe pas soumis à la taxe d’aménagement. Cette date marque l’entrée en vigueur du dispositif, et elle sert de repère pour savoir si la construction tombe dans le nouveau régime. Le point clé n’est pas l’achat de l’abri ni sa simple présence dans le jardin, mais bien la date d’achèvement.
Un abri installé avant cette date, puis déplacé ou remis en place sans création nouvelle, ne bascule pas automatiquement dans la fiscalité actuelle. En revanche, la taxe foncière reste un sujet distinct : l’absence de taxe d’aménagement ne signifie pas que tout est réglé pour le reste. Gardez donc factures, photos datées ou attestations, surtout si la commune ou l’administration vous demande de justifier l’ancienneté de l’abri.
Taxe d’aménagement et taxe foncière : ce qui peut encore vous concerner
La taxe d’aménagement et la taxe foncière ne répondent pas à la même logique. Un abri ancien peut donc échapper à l’une sans être totalement invisible pour l’autre. La taxe d’aménagement se calcule sur la surface taxable, la valeur forfaitaire et les taux votés par la commune. La taxe foncière, elle, suit une logique cadastrale différente, liée à la valeur locative du bien.
| Situation | Taxe d’aménagement | Point à vérifier |
|---|---|---|
| Abri achevé avant 2012 | En principe non concerné | Conserver les preuves d’achèvement et l’absence de travaux récents |
| Abri ancien modifié après 2012 | La partie ajoutée peut être concernée | Date des travaux, surface créée et éventuelle exonération |
| Construction récente | Généralement concernée | Surface taxable, déclaration préalable ou permis de construire, taux de la commune |
En pratique, le même abri peut relever de deux lectures fiscales différentes. Si vous lisez un avis, regardez d’abord quelle taxe est visée, puis quelle période et quelle surface ont servi de base. Un abri ancien n’entraîne pas automatiquement une imposition nouvelle, mais une modification après 2012 peut changer le dossier, côté taxe d’aménagement comme côté taxe foncière.
Que se passe-t-il si l’abri a été agrandi, déplacé ou reconstruit après 2012 ?
Un abri ancien ne garde pas forcément son statut fiscal si vous l’avez modifié après le 1er mars 2012. La partie d’origine reste à regarder à part, mais l’agrandissement, le déplacement avec reprise importante ou la reconstruction peuvent relever des règles actuelles pour la surface créée ou refaite. La date d’achèvement des travaux postérieurs compte autant que l’ancienneté de l’abri initial.
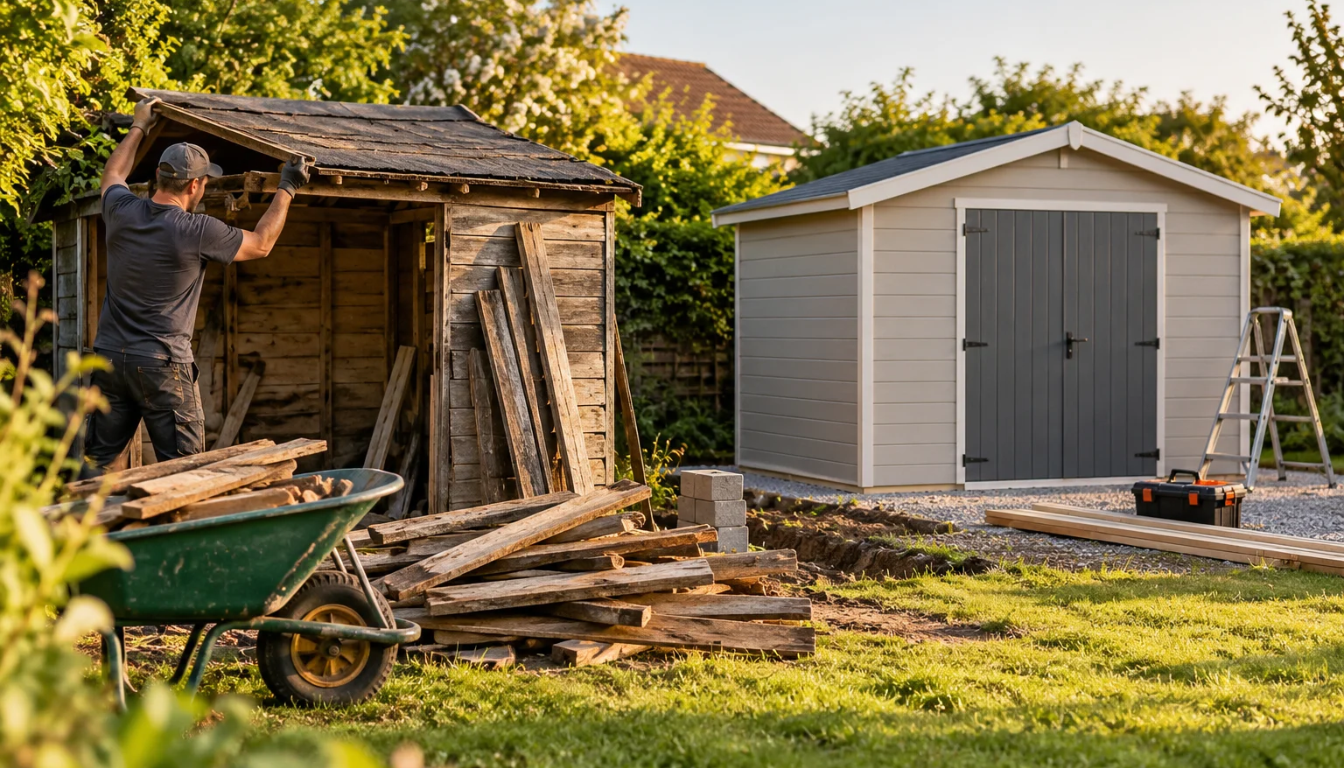
Un simple entretien ne change pas la donne. En revanche, si vous devez remplacer un abri de jardin existant, la nouvelle construction peut être traitée comme un ouvrage récent, avec une possible taxe d’aménagement sur la surface taxable concernée. Selon l’ampleur des travaux, une déclaration préalable ou un permis de construire peut aussi être exigé : mieux vaut vérifier le dossier d’urbanisme avant de conclure trop vite.
Le bon réflexe consiste à isoler ce qui a été ajouté, remplacé ou reconstruit. Vous évitez ainsi de traiter tout l’abri comme une construction neuve, alors qu’une seule partie peut être concernée. Pour une reprise lourde, gardez la date des travaux, les plans et les factures : ce sont eux qui permettent de savoir quelle portion peut entrer dans le régime actuel.
Quels justificatifs montrent qu’un abri existait avant 2012 ?
Pour prouver l’ancienneté d’un abri de jardin, il faut rassembler des indices datés, pas miser sur un seul papier miracle. En cas de contrôle, l’administration regarde surtout si la construction était déjà visible avant 2012. Plus les pièces sont proches de la date d’origine, plus elles pèsent dans le dossier.
- Factures datées de matériaux, de livraison ou de montage, si elles mentionnent l’abri.
- Photos anciennes, idéalement avec métadonnées conservées ou un contexte datable.
- Attestations d’assurance, relevés fiscaux ou courrier lié à la construction.
- Archives de travaux, plans, devis ou déclaration en commune s’il y en a eu une.
- Vues aériennes anciennes ou captures d’archives montrant l’abri en place.
Aucune pièce prise isolément ne suffit toujours, mais plusieurs indices concordants renforcent nettement la preuve. Gardez les originaux, numérisez-les et conservez aussi les fichiers d’origine quand c’est possible. Cette méthode aide autant pour la taxe d’aménagement que pour un échange sur la taxe foncière.
Que faire si vous recevez un avis de taxe ou une demande de régularisation ?
Commencez par identifier la taxe concernée : taxe d’aménagement, taxe foncière ou simple demande de régularisation liée à l’urbanisme. Un avis mal lu entraîne souvent une réponse à côté du sujet. Vérifiez ensuite la date retenue, la surface taxable, la nature des travaux et l’existence éventuelle d’une déclaration préalable ou d’un permis de construire.
Ne répondez pas tout de suite avec une impression vague : rassemblez d’abord vos justificatifs datés. Factures, photos, attestations et anciens documents d’urbanisme permettent de contester plus proprement une taxe d’aménagement ou d’expliquer l’historique à la commune. Si le point bloquant concerne l’assiette fiscale, le centre des impôts reste l’interlocuteur à viser ; si le dossier touche aux travaux, le service urbanisme peut éclairer la situation.
Gardez bien séparés contestation fiscale et régularisation d’urbanisme. Les délais de recours ne sont pas les mêmes, et un courrier brouillon peut vous faire perdre du temps. Si un doute subsiste sur la qualification des travaux, demandez plutôt une lecture écrite du dossier qu’une explication orale.
💡 Conseil de pro : Je relis toujours l’avis ligne par ligne avant d’écrire au fisc. Je note la taxe visée, la date prise en compte et la surface retenue, puis je joins seulement les pièces qui prouvent l’ancienneté ou la modification de l’abri.
Surface taxable et abri de moins de 1,80 m : ce qu’il faut vérifier
En régime général, la taxe d’aménagement vise les abris de plus de 5 m² dont la hauteur sous plafond dépasse 1,80 m. La taxe d’un abri de jardin de moins de 1,80 m de hauteur ne se raisonne donc pas comme celle d’un abri standard, mais la taille seule ne suffit pas à trancher. La commune peut examiner l’ensemble du dossier, surtout si la construction a évolué.
La surface taxable n’efface pas la question de la date d’achèvement : pour une exonération liée à l’ancienneté, le point décisif reste l’état de l’abri avant le 1er mars 2012. Une modification ultérieure, même discrète, peut changer la qualification de l’ouvrage. Le bon réflexe consiste à vérifier la hauteur, la surface et la date, dans cet ordre, avant de conclure à une absence de taxe d’aménagement.
Questions fréquentes
Comment déclarer un abri de jardin déjà construit ?
Déclarez-le au service des impôts si l’ouvrage n’a jamais été signalé, ou répondez au courrier reçu avec la date d’achèvement, la surface et des pièces datées. Gardez une copie de tout.
Que faire si aucun document daté ne prouve l’ancienneté ?
Rassemblez plusieurs indices concordants : anciennes photos, plans, attestations, archives de travaux, vues aériennes. Sans preuve unique, l’administration apprécie surtout la cohérence de l’ensemble.
La taxe foncière peut-elle augmenter malgré l’exonération de taxe d’aménagement ?
Oui, c’est possible. L’exonération de taxe d’aménagement ne bloque pas la taxe foncière, qui suit sa propre logique et peut évoluer si l’abri influence la valeur locative cadastrale.
Un abri reconstruit à l’identique après 2012 reste-t-il exonéré ?
Pas automatiquement. Une reconstruction après 2012 peut être traitée comme une nouvelle construction pour la partie refaite, surtout si l’ouvrage a disparu puis a été rebâti.