👉 Résumé de l’article : Engager des travaux de construction ou de rénovation lourde représente un investissement important, tant sur le plan financier que patrimonial. Pourtant, même lorsque le chantier est confié à des professionnels qualifiés, des désordres graves peuvent apparaître après la réception des travaux. L’assurance dommage ouvrage a précisément pour vocation de protéger le maître d’ouvrage contre ce type de situation, en permettant une réparation rapide des dommages sans attendre qu’un tribunal désigne un responsable.
👉 Mon résumé de l’article :
À quoi sert l’assurance dommage ouvrage
L’assurance dommage ouvrage est une assurance spécifique au secteur de la construction. Elle permet de prendre en charge, par anticipation, le coût des réparations liées à des dommages relevant de la garantie décennale.
Contrairement à une procédure classique, elle évite au propriétaire d’engager une action en justice longue et coûteuse pour déterminer la responsabilité des entreprises intervenantes. L’objectif est simple : réparer rapidement, puis régler la question des responsabilités dans un second temps.
Cette logique de préfinancement constitue l’un des principaux atouts de l’assurance dommage ouvrage.
Qui est concerné par l’assurance dommage ouvrage ?
La souscription d’une assurance dommage ouvrage concerne toute personne ayant la qualité de maître d’ouvrage, qu’il s’agisse d’un particulier ou d’un professionnel.
Sont notamment concernés :
Même lorsque les travaux sont réalisés pour un usage personnel, l’assurance reste obligatoire si le bien est destiné à être revendu dans les dix ans suivant la fin du chantier.
Pourquoi l’assurance dommage ouvrage est obligatoire ?
L’obligation de souscrire une assurance dommage ouvrage répond à une logique de protection globale du projet de construction. En cas de sinistre grave relevant de la garantie décennale, elle permet d’intervenir rapidement, sans attendre qu’une responsabilité soit juridiquement établie. Cette rapidité d’indemnisation sécurise non seulement le maître d’ouvrage, mais aussi les futurs acquéreurs du bien.
Concrètement, cette assurance joue un rôle clé dans la préservation de la valeur du patrimoine immobilier. Lorsqu’un désordre important apparaît après la réception des travaux, la réparation peut être engagée sans blocage administratif ou judiciaire. Cette approche évite l’immobilisation du bien et limite les tensions entre les différents acteurs du chantier.
Sur le plan immobilier, la présence d’une assurance dommage ouvrage constitue un gage de sérieux et de sécurité juridique. Elle facilite la revente du logement et rassure les établissements bancaires, qui y voient une garantie supplémentaire contre les risques structurels. À l’inverse, l’absence de couverture peut compliquer une transaction, entraîner des négociations à la baisse, voire bloquer un financement.
👉 Conseil de pro : Lors d’une revente dans les dix ans suivant les travaux, l’absence d’assurance dommage ouvrage est souvent perçue comme un risque majeur. Elle peut retarder la vente ou justifier une décote, même si aucun sinistre n’est visible au moment de la transaction.
Quels dommages sont couverts par l’assurance dommage ouvrage ?
L’assurance dommage ouvrage couvre exclusivement les sinistres relevant de la garantie décennale. Il s’agit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Dommages affectant la solidité de l’ouvrage
Ces dommages touchent directement les éléments structurels du bâtiment, tels que :
Des fissures profondes, un affaissement ou un effondrement partiel entrent clairement dans ce champ de garantie.
Dommages rendant le bâtiment impropre à l’usage
Certains désordres ne menacent pas directement la structure, mais empêchent l’utilisation normale du bien, par exemple :
Tableau récapitulatif des sinistres pris en charge
| Type de dommage | Exemple concret | Couverture |
| Dommages structurels | Affaissement, fissures majeures | Oui |
| Impropres à l’usage | Infiltrations importantes | Oui |
| Défauts d’étanchéité | Toiture, terrasse | Oui |
| Désordres esthétiques | Fissures superficielles | Non |
| Usure normale | Vieillissement naturel | Non |
Comment fonctionne l’assurance dommage ouvrage ?
Le fonctionnement de l’assurance dommage ouvrage repose sur un mécanisme encadré par la loi afin de garantir une indemnisation rapide.
Ce mécanisme évite au maître d’ouvrage de supporter financièrement des réparations lourdes.
Quels types de travaux nécessitent une assurance dommage ouvrage ?
L’assurance dommage ouvrage est exigée pour tous les travaux pouvant affecter la solidité ou l’usage du bâtiment.
Elle concerne notamment :
Même certains projets d’auto-construction peuvent nécessiter cette assurance s’ils modifient la structure du bâtiment.
Comment bien choisir son assurance dommage ouvrage ?
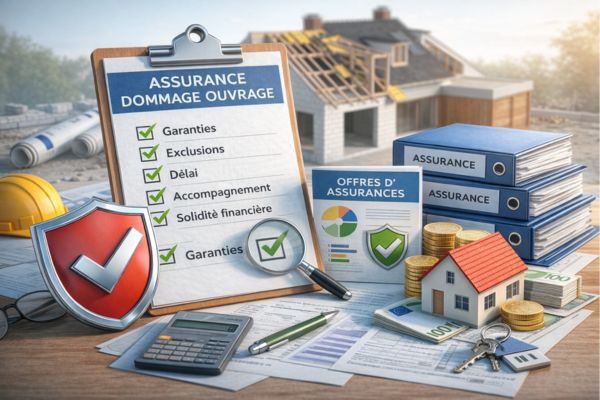
Toutes les assurances dommage ouvrage ne proposent pas le même niveau de protection. Il est donc essentiel de comparer les offres avant de souscrire.
Les points à vérifier en priorité sont :
Pour sécuriser votre projet, il est recommandé de passer par une solution spécialisée en assurance dommage ouvrage, comme celles présentées sur https://assurance-dommage-ouvrage.fr/, qui permettent d’obtenir une couverture conforme aux exigences légales.
Quel budget prévoir pour une assurance dommage ouvrage ?
$Le coût d’une assurance dommage ouvrage dépend principalement du montant total des travaux, de la nature de la construction et de la complexité du chantier. Une maison neuve, une extension ou une rénovation lourde ne présentent pas les mêmes risques techniques, ce qui influence directement le tarif proposé par l’assureur.
Le profil du maître d’ouvrage est également pris en compte, car le niveau d’accompagnement et d’expertise attendu peut varier. Même si cette assurance représente un coût supplémentaire au lancement du projet, elle doit être considérée comme un véritable investissement de sécurité. En cas de sinistre grave, elle permet d’éviter des dépenses bien plus importantes et de protéger durablement la valeur du bien.
Les conséquences d’une absence d’assurance dommage ouvrage
Ne pas souscrire d’assurance dommage ouvrage expose le maître d’ouvrage à des risques majeurs :
Ces risques expliquent pourquoi cette assurance est aujourd’hui incontournable pour tout projet de construction sérieux.