👉 Résumé de l’article : Faire son électricité soi-même assurance : vous pouvez bricoler sans perdre automatiquement votre couverture. L’indemnisation dépend du contrat, des exclusions, de la conformité et du lien entre vos travaux et le sinistre. Avant de commencer, demandez un accord écrit à l’assureur et gardez vos preuves. Selon le chantier, le Consuel ou une mise aux normes peut aussi s’imposer.
Peut-on faire son installation électrique soi-même sans perdre l’assurance ?
Non, faire soi-même son installation électrique ne fait pas perdre automatiquement l’assurance habitation. Ce qui compte en cas de sinistre, c’est le contrat, les exclusions, la conformité et le lien entre vos travaux électriques et les dommages. Vérifiez donc la règle du jeu avec l’assureur avant de refermer un mur : l’indemnisation se joue là, pas dans le simple fait d’avoir bricolé.
Le faire soi-même ?
Pouvez-vous faire votre électricité vous-même sans risquer votre assurance ?
Répondez à quelques questions pour savoir si votre chantier électrique est plutôt simple, à encadrer, ou à confier à un pro.
Ce que le contrat décide vraiment
Une installation partielle, une rénovation complète ou le remplacement d’un tableau électrique ne sont pas traités de la même façon. Selon les garanties prévues, l’assureur examinera surtout la sécurité de l’installation, les preuves du chantier et l’éventuelle non-conformité. Un accord écrit avant de commencer évite de découvrir trop tard qu’une clause était moins sympathique qu’espéré.
Quand le risque devient plus sensible
Le risque monte d’un cran sur une installation neuve, un tableau mal protégé ou des travaux touchant directement à la conformité. Là, un sinistre peut amener l’assureur à regarder de très près l’origine du dommage. Le bon réflexe reste simple : faire le point avant les travaux, pas après l’odeur de chaud.
Est-il possible de faire soi-même son tableau électrique ?
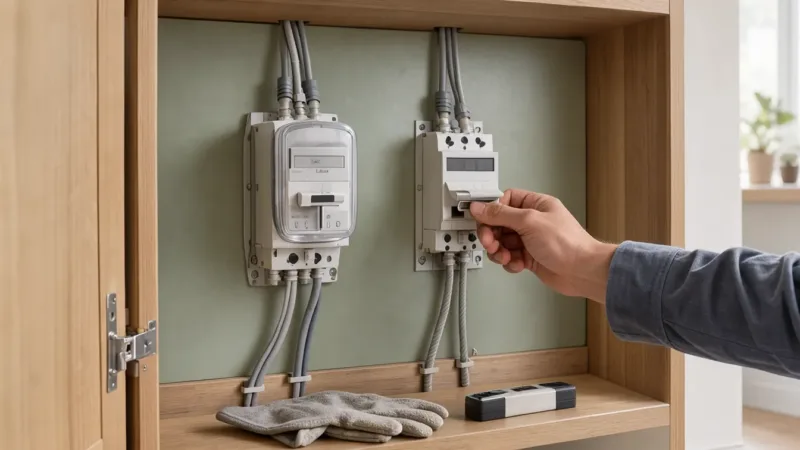
Oui, un particulier peut remplacer ou recâbler un tableau électrique, mais ce chantier reste l’un des plus sensibles de l’installation électrique. Le sujet n’est pas seulement juridique : la vraie question porte sur les normes, la conformité et la qualité du câblage. Une erreur de repérage, de protection ou de serrage peut suffire à compliquer l’assurance habitation en cas de sinistre.
Le droit de faire ne supprime ni les règles ni les risques. Avant de remettre sous tension, il faut une coupure nette, des circuits bien identifiés et des protections adaptées au tableau électrique — une logique qui vaut aussi pour dimensionner un tableau secondaire pour le garage quand vous envisagez une extension. Quand le doute existe, un contrôle par un électricien évite de repartir trop vite avec une installation qui semble propre, mais ne l’est pas forcément sous le capot.
En cas d’incendie ou d’accident, quelle prise en charge attendre ?
L’assurance ne raisonne pas en bloc : elle examine le sinistre, la cause du dommage et le lien avec vos travaux électriques. Un incendie, un court-circuit ou un choc électrique n’entraînent pas la même lecture selon le contrat, les garanties et les exclusions. Une non-conformité ne provoque donc pas automatiquement un refus, mais elle peut compliquer l’indemnisation si elle a joué un rôle dans l’accident.
Dommages au logement
Pour le logement, l’assureur regarde surtout l’origine du sinistre et l’ampleur des dommages. Si l’installation électrique faite soi-même a déclenché l’incendie, l’expert cherchera la preuve du lien entre vos travaux et le dégât. Le dossier compte autant que la panne elle-même : photos, factures et schémas aident à défendre votre position.
Dommages aux tiers et blessures
Si un tiers subit des dommages, la responsabilité civile peut entrer en jeu, selon les garanties souscrites. Pour vos propres blessures, la prise en charge dépend encore du contrat et des circonstances. Là aussi, l’assureur vérifiera la conformité, les exclusions et la chronologie des faits avant de trancher.
🎥 Travaux électriques et indemnisation
On y voit les questions à vérifier auprès de l’assureur lorsqu’on refait soi-même son électricité, notamment sur la conformité et les conséquences possibles pour l’indemnisation.
Faut-il déclarer les travaux électriques à l’assureur avant de commencer ?
Oui, il faut vérifier la déclaration avant de commencer, car l’assurance habitation n’ignore pas les travaux électriques par défaut. Le bon réflexe consiste à relire le contrat, à demander à l’assureur ce qu’il attend et à obtenir une réponse écrite. Une promesse orale, au mur encore ouvert, pèse moins lourd qu’un mail conservé.
Les 4 questions à poser par écrit
- Les travaux électriques doivent-ils être déclarés avant le chantier ?
- Quelles garanties et quelles exclusions s’appliquent à mon installation électrique ?
- Quels documents faut-il transmettre ou conserver en cas de sinistre ?
- Le chantier change-t-il quelque chose à mes obligations vis-à-vis de l’assurance habitation ?
Les preuves à garder pendant le chantier
- Factures du matériel et des protections posées.
- Photos des étapes, du tableau et des liaisons avant fermeture.
- Schémas, repérages et notices des équipements utilisés.
- Réponse écrite de l’assureur et tout échange utile.
Après un sinistre, la déclaration doit se faire dans les 5 jours ouvrés suivant le constat du dommage. Des documents bien rangés facilitent la suite. En cas de doute sur une pièce sensible, faites confirmer le point par écrit avant de refermer le chantier.
Normes, conformité et Consuel : ce qui change selon le chantier
Normes, conformité et Consuel ne jouent pas pareil selon que vous créez une installation neuve, refaites un tableau ou corrigez une ligne. La NF C 15-100 fixe le cadre de l’installation électrique basse tension, mais le passage du Consuel dépend surtout du type de chantier. En assurance habitation, la conformité pèse toujours, même quand le certificat n’est pas exigé.
| Situation | Consuel | Point de vigilance |
|---|---|---|
| Installation neuve | Généralement exigé avant la mise sous tension | Préparer un dossier propre et conforme dès le départ |
| Rénovation complète | À vérifier selon l’ampleur réelle du chantier | La conformité reste un atout sérieux en cas de litige |
| Modification partielle | Généralement non obligatoire | Respecter les normes et garder des preuves des travaux |
Installation neuve
Sur une installation neuve, le Consuel devient la pièce à surveiller. Sans lui, la mise sous tension est souvent bloquée. Pour l’assurance, ce certificat ne remplace pas tout, mais il aide à montrer que l’installation électrique a été pensée dans les règles.
Rénovation complète
Une rénovation complète se rapproche parfois d’une remise à niveau lourde. L’assureur regardera surtout la conformité globale, les protections en place et la cohérence du chantier. Si vous intervenez sur une maison ancienne dépourvue de terre, poser une prise de terre dans une maison ancienne sera nécessaire : c’est à documenter comme si un expert allait ouvrir le coffret demain.
Modification partielle
Pour une modification partielle, le Consuel n’est généralement pas demandé. Cela ne dispense ni de respecter les normes ni de travailler proprement. Un circuit ajouté, un départ déplacé ou un point lumineux repris doivent rester lisibles, protégés et justifiables si un sinistre survient plus tard.
Après un sinistre, peut-on refaire soi-même les réparations électriques ?
Après un sinistre, vous pouvez parfois reprendre vous-même les réparations électriques, mais seulement avec l’accord de l’assureur ou selon les consignes de l’expert. Une reprise improvisée brouille la chronologie du dossier et peut compliquer l’indemnisation. Séparez toujours la réparation nécessaire de l’amélioration de confort : les deux ne relèvent pas des mêmes règles.
Avant toute reprise
Gardez les photos, les factures, les plans et le matériel remplacé. Ces documents montrent ce qui a été touché, dans quel ordre, et si la remise en état respecte la conformité attendue. Si le moindre doute subsiste sur la sécurité du circuit, faites contrôler la remise en service par un électricien.
💡 Conseil de pro : Je demande toujours un feu vert écrit avant de toucher à une installation sinistrée. Ensuite, je classe les preuves au fur et à mesure : photos datées, factures et pièces déposées. Le jour où l’expert pose une question, tout devient beaucoup plus simple.
Quand faire valider la remise en service
La validation par un professionnel devient prudente dès qu’il faut remettre sous tension un circuit sensible, reprendre un tableau ou lever un doute sur l’origine du sinistre. Mieux vaut un contrôle rapide qu’une réparation propre sur le papier, mais fragile une fois alimentée.
À la revente, quelle responsabilité peut encore vous suivre ?
Oui, votre responsabilité peut encore être engagée à la revente si vos travaux électriques sont assimilables à une opération de construction : un dommage majeur peut alors vous suivre pendant 10 ans. Cette logique ne s’applique pas automatiquement à toute intervention électrique. La nature exacte des travaux, leur ampleur et le contexte de la vente pèsent lourd.
Ce qui peut compter juridiquement
Le point décisif est la qualification des travaux : un simple point lumineux repris n’a rien à voir avec une réfection complète de l’installation. En cas de doute, faites préciser la situation par votre assureur ou un professionnel du droit avant la vente.
Ce qu’il faut conserver
Gardez factures, photos, plans, notices et éventuels documents de conformité. Si une garantie dommages-ouvrage a été souscrite et que le chantier entre dans son champ, elle peut aussi compter. Un dossier propre prouve ce qui a été fait, quand, et avec quels matériaux.
Questions fréquentes
L’assurance habitation peut-elle augmenter après des travaux électriques faits soi-même ?
Oui, c’est possible, surtout si le chantier modifie le niveau de risque ou les garanties demandées. L’assureur peut ajuster la prime, mais ce n’est pas automatique : tout dépend du contrat et du dossier.
Peut-on souscrire une assurance après avoir commencé les travaux ?
Oui, mais mieux vaut prévenir dès le départ. Souscrire après coup complique l’échange avec l’assureur, qui peut demander des précisions sur l’état du chantier, les dates et les travaux déjà réalisés.
Un diagnostic électrique est-il exigé avant la vente après rénovation ?
Pas systématiquement, mais un diagnostic peut être demandé selon l’ancienneté de l’installation et le contexte de la vente. Après rénovation, il aide surtout à rassurer l’acheteur et à limiter les contestations.
Que faire si l’assureur ne répond pas à votre demande écrite ?
Relancez par écrit en conservant une trace datée de vos envois. Sans réponse, ne partez pas du principe que tout est validé : gardez vos preuves et, si besoin, demandez un écrit plus formel ou un avis conseil.